
社论:印尼股市惨淡星期五 即对政府信誉的考验
-
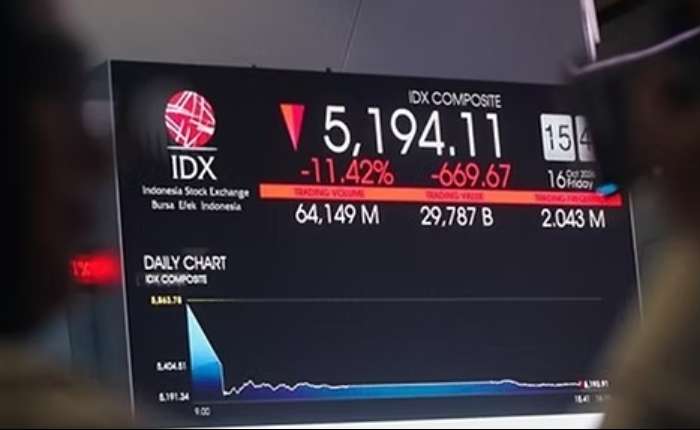
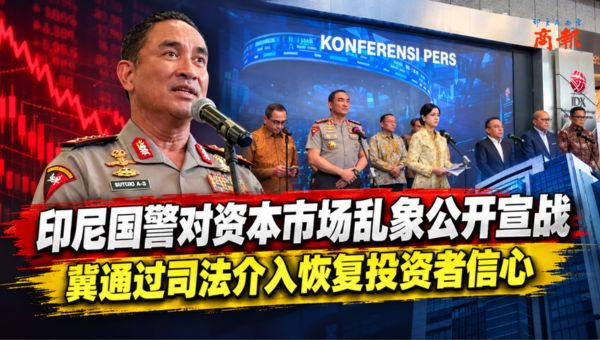
2026年10月16日(周五),印尼资本市场经历了其最黑暗的日子之一。雅加达综合股价指数(IHSG)暴跌11.57%,下挫至5185.11点。当天共有812种股票下跌,仅有11种股票上涨。跌幅之剧烈,迫使印尼证券交易所(IDX)不得不暂停交易。这明确释放出一个信号:市场正承受着巨大的压力。
此次暴跌的直接诱因是摩根士丹利资本国际公司(MSCI)发布的一则公告。MSCI宣布,已就拟议的印尼股市重新分类事宜启动咨询程序,考虑将印尼股市从新兴市场降级为独立市场。尽管最终决定尚未做出(最迟将于2027年6月公布),但MSCI传递出的信号十分严峻:印尼资本市场的改革未能展现出持续且充分的改善。
这是一个政府绝不能掉以轻心的问题。在亚洲其他主要股市纷纷上涨的同一天,雅加达综合股价指数却遭遇重挫。这种背离走势表明,国内压力特别是对印尼资本市场的信心问题,是导致此次下跌的关键因素。
诚然,仅凭单日的交易表现,尚不足以完全解释市场崩盘的深层原因。然而,若将其简单归结为恐慌或技术性因素,则未免过于草率。市场中存在必须解决的根本性问题,这不仅关乎股价波动,更关乎印尼资本市场在全球投资者眼中的信誉。
MSCI指出了多项担忧,包括股权结构不透明、涉嫌协同交易行为,以及监管执行力度不足等,这些问题绝非小事。股权透明度和交易诚信,是一个健康资本市场的基石。若缺乏这两者,投资者将难以判断股价是否真正反映了公平的供求机制。
衡量资本市场,不能仅看投资者数量的增加、总市值的上升或上市公司数量的增长。规模的扩大与增长必须辅以高质量的治理,一个规模庞大却缺乏足够透明度的市场,实际上可能蕴藏着更大的投资者风险。
印尼金融服务管理局与印尼证券交易所已宣布多项改革措施。这些措施包括:加强对持股比例超过1%的股东的信息披露要求;针对高持股集中度(HSC)情况建立报告机制,以及制定将最低公众持股比例提升至15%的路线图。
就在同一个星期五,金融服务管理局宣布对三家上市公司,即PT.Dian Swastatika Sentosak(DSSA)、PT.Barito Renewables Energy(BREN),以及PT.Petrindo Jaya Kreasi(CUAN)处以总计2.1万亿盾的行政处罚。据金融服务管理局披露,调查发现DSSA涉及股票交易操纵嫌疑,而BREN和CUAN则在公开发行过程中存在违规行为。
这一公告凸显出,市场诚信相关问题亟需引起高度重视。印尼政府表示,将与金融服务管理局、印尼证券交易所、印尼央行,以及金融体系稳定委员会展开协调。然而,政府必须认识到,仅靠安抚市场无法解决这一根本问题,真正需要的是结构性改革。
各方必须充分利用2027年6月MSCI做出最终决定前的时间窗口。这一期限不应成为拖延改革的借口,而应被视为一个契机,向外界证明印尼有能力提升其资本市场的质量。
金融服务管理局和印尼证券交易所需要制定一份可量化的路线图,明确具体目标、时间表,以及可验证的成功指标。同时,政府必须确保在追求股价短期回升的过程中,不会以牺牲改革为代价。
面对MSCI的批评,印尼不应采取防御性的姿态。虽然针对评估结果和方法论寻求澄清完全合理,但如果治理层面确实存在缺陷,最好的应对方式并非矢口否认,而是落实改进措施。
政府面临一个选择:要么切实夯实资本市场的基础,要么在治理问题再次浮现时,继续承担市场信心受损的风险。
归根结底,一个健康的资本市场并非指股价持续上涨的市场,而是一个透明、公平且值得信赖的市场。仅凭言辞无法维持投资者信心,必须通过切实有效的改革来加以体现。