
社论:金融服务管理局与证券交易所 振兴资本市场六项紧迫议程
-
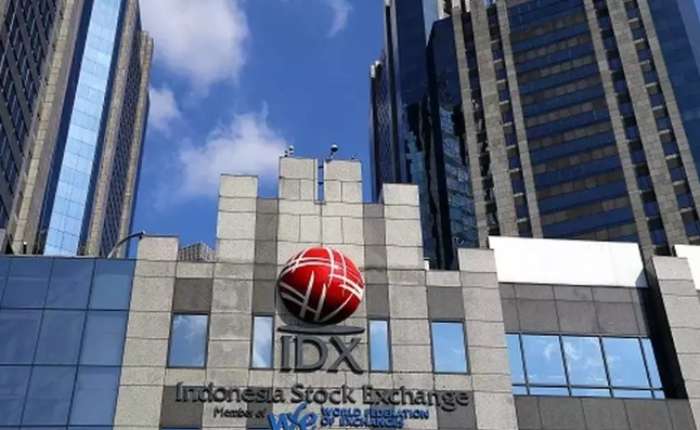
摩根士丹利资本国际公司(MSCI)于上周五(10月16日)发布的一则公告,为印尼资本市场敲响了警钟。这家全球指数提供商已启动一项咨询程序,探讨是否将印尼从《新兴市场》重新归类为《独立市场》。这种地位变更的风险绝非仅仅是行政层面的调整,它直接冲击印尼资本市场的信誉,并可能对全球投资者配置资本的决策产生重大影响。
市场对此反应强烈,不容忽视。雅加达综合股价指数自上周末起出现大幅下跌,直到周二(10月20日)指数才开始回升。在第一交易时段收盘时上涨3.53%,达到5,172.934点;由蓝筹股组成的LQ45指数则上涨了5.62%。
印尼证券交易所(IDX)在周一(10月19日)与MSCI会晤后所采取的应对措施值得肯定。IDX提出了两项举措:一是要求持股比例达到1%及以上的股东披露其关联或非关联信息;二是将80种具有股权高度集中(HSC)特征的股票从雅加达综合股价指数的计算中剔除。
目前,MSCI尚未就印尼的市场分类做出最终调整。最终决定预计将在2027年6月底前公布。这意味着仍有时间改善现状,但这段时间必须被用于展现改革的切实决心,而非仅仅为了平息市场恐慌。
印尼所面临的挑战远不止股价下跌那么简单。股权透明度、信息披露、股票的公众可流通性,以及股价形成机制的公正性,都是构建投资者信心的基石。如果这些问题得不到系统性的解决,雅加达综合股价指数的任何上涨,都不过是在持续的不确定性中获得的短暂喘息。
印尼金融服务管理局(OJK)和印尼证券交易所必须立即落实至少六项紧迫议程:
第一,制定可衡量且透明的改革路线图。投资者需要明确了解将要采取的政策、实施时间表,以及衡量成功的指标。印尼证交所和金融服务管理局必须公开沟通改革的各个阶段,并定期提供进展报告。
第二,提高股权结构和自由流通股的透明度。有关股东、关联关系、最终受益人,以及实际可交易股份数量的信息,必须准确且可靠。披露持股比例在1%及以上的股东是一个良好的开端,但这必须辅以充分的核实与监管。
第三,坚定且一贯地执行法规。必须加强对潜在价格操纵、违规交易、内幕交易,以及违反信息披露要求行为的监管。执法行动必须以证据为基础,保持专业,并做到公正无私。当然,这种坚定性也需与法律确定性相平衡。
第四,与MSCI及全球投资者建立实质性沟通。印尼证交所和金融服务管理局必须确保所实施的改革切实回应了MSCI提出的关切。此类对话应辅以一致的数据、实施证据,以及可验证的进展。
第五,在不操纵价格的情况下保持贸易稳定。政府和监管机构必须防止不必要的恐慌,确保各方能够公平地获取信息,并建立适当的交易保障机制。
第六,防止股市波动蔓延至更广泛的经济领域。印尼央行、金融服务管理局及政府必须加强协调,共同监测盾币汇率走势、债券市场、银行流动性,以及企业融资状况。股市承压并不必然意味着系统性危机的到来,然而如果这种压力持续存在,且伴随着资本外流和盾币走软,就必须对由此产生的相关风险做好预判。
资本市场的复苏,绝不仅仅是让雅加达综合股价指数重回下跌前的水平那么简单。更重要的是,这涉及构建一个透明、流动性充足、公平且值得信赖的市场。
印尼金融服务管理局和证券交易所目前正面临一场对其公信力的考验。如果能借此势头完成结构性改革,那么由MSCI公告所引发的市场波动,或许反而能成为印尼资本市场的一个转折点。反之,如果应对措施仅停留在表面功夫,那么类似的问题很可能会再次出现。