
社论:电商平台征税在即 切勿牺牲中小微企业
-
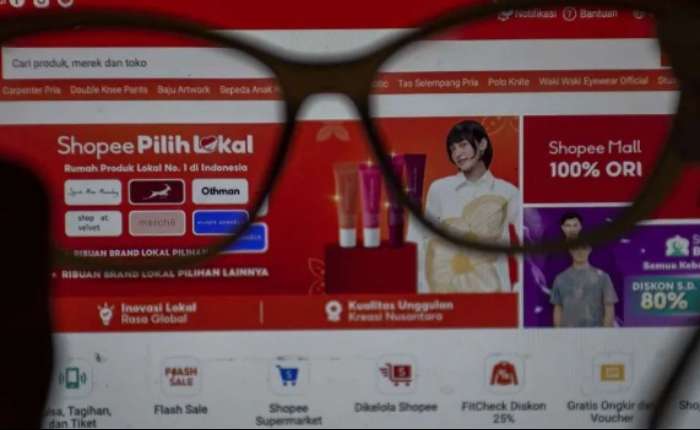
自今年11月1日起,政府指定的电商平台将按在线商家营业额的0.5%代征第22条所得税(PPh Pasal 22)。这项政策并非新增税种,而是税收征管机制的调整。电商平台将负责代收、代缴并向国家申报该税款。
原则上,这项政策是可以理解的。数字经济已成为国民经济的重要组成部分,且数字交易的记录与监管也日益便捷。因此,若缺乏完善的税收体系,数字经济活动便无法实现可持续增长。
然而,问题的关键不仅仅在于是否有必要征收电商平台交易税,更在于该政策的实施时机与方式是否恰当。
这正是政府需要审慎行事之处。当前经济尚未完全复苏强劲,企业持续面临成本压力,而公众的购买力也尚未完全稳固。在此背景下,任何增加企业成本的政策,无论幅度多小都必须经过周密考量。
0.5%的税率看似微小,但该税款是基于营业额而非利润计算的。对于利润微薄的商家而言,这可能构成沉重负担,尤其是当他们还需承担物流费、平台佣金、促销、折扣,以及其他各类开支时。
因此,政府不应仅从国家税收的角度看待这0.5%的税率,还必须考量其对商家利润空间及业务可持续性的影响。
我们绝不希望看到一项旨在增加国家税收的政策,最终迫使商家提高售价。更糟糕的情况是,若商家因感到数字销售成本日益高昂且流程繁琐而选择退出正规商业生态系统,那将是更大的损失。
毕竟,电商平台已成为人们涉足商业领域的门户。许多缺乏实体店、分销网络或雄厚资金的微型、小型和中型企业,正是通过数字平台得以触达消费者。
我们必须确保这种便利的准入渠道不会演变成沉重的负担。政府确实通过豁免年营业额不超过5亿盾的个体商户(前提是符合相关要求)提供了一项保障措施。这是一项重大举措,然而,这项保护措施必须在实际操作中得到有效落实。
此外,在多个电商平台销售的商户,其营业额将被合并计算。例如,某商户在一个平台上的营业额为1亿盾,在第二个平台上为3亿盾,在第三个平台上为3亿盾,那么其总营业额将被认定为7亿盾。
建立这样的系统需要卓越的数据整合能力。必须确保商户不会因行政失误、重复征税,或营业额核实困难而遭受困扰。这绝非小事。如果系统尚未完全准备就绪,政府不应为了追求速度而仓促推行,从而牺牲微型、小型和中型企业所需要的确定性与便利性。
我们希望政府能以更宏观的视角审视这项政策。税收的目的不仅仅是增加财政收入,更在于构建一个健康且可持续发展的经济体系。因此,政府必须确保做到以下三点:
首先,严禁重复征税。其次,不得增设加重中小微企业负担的行政程序。第三,税收及行政成本不得削弱中小微企业的成长能力。
尽管可以实施针对电商平台的税收政策,但政府在致力于增加国家收入的同时,绝不能忽视那些真正需要成长空间的中小微企业。国家需要税收收入,而中小微企业需要喘息与发展的空间,这两者之间不应存在冲突。税收应当让数字经济更加有序,而不是阻碍中小微企业在数字领域难以发展。