
社论:达南塔拉开发纺织产业区 为低迷纺织业点燃新希望
-
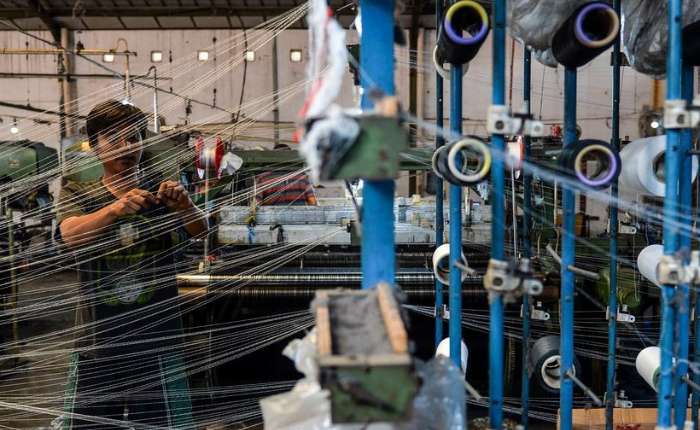
作为具有高度战略意义的经济领域,印尼的纺织及纺织制品产业正处于十字路口。该行业曾于1995年至2004年间经历过一段《黄金时代》,如今却面临着严峻且令人担忧的局面。
不过,复苏仍存一线希望。印尼经济统筹部长艾尔朗加(Airlangga)指出,纺织及纺织制品产业对印尼国内生产总值(GDP)的贡献率约为0.97%,与三十年前2.5%至2.8%的占比相比,已出现显著下滑。
在贸易表现方面,该产业的出口额在110亿至120亿美元之间,仅为越南出口额的四分之一左右。尽管这一数字较1995年至2004年间的72亿美元有所增长,但这种增长在很大程度上是由于盾币贬值所致。
此外,原材料进口的增加也削弱了印尼本土纺织及纺织制品的附加值。据估算,在过去三十年里,印尼因此损失了约110万亿至140万亿盾的潜在收入(含增值税)。
纺织及纺织制品行业还面临着一个残酷的现实,即该行业持续出现裁员潮,而来自其他国家的纺织产品大量涌入,更使这一状况雪上加霜。
尽管如此,在该行业低迷之际,新的希望也随之浮现。近期,达南塔拉(Danantara)宣布计划开发一个专门的纺织及纺织制品产业区,旨在实现从上游到下游的产业链整合。预计在技术和融资方面获得适当支持后,纺织行业的效率将得到显著提升。
作为普拉博沃经济学(Prabowonomics)政策的具体体现,达南塔拉的这一举措获得了积极反响,重新点燃了纺织及纺织制品行业相关利益方的乐观情绪。
这一构想被视为彻底重塑当前分散的纺织及纺织制品生态系统的关键转折点。然而,达南塔拉的计划引发了一个值得深思的问题:印尼究竟是在真正重建其纺织业,还是仅仅在建设新的纺织产业园区?
面对全国纺织业所面临的复杂挑战,仅靠建立综合性纺织产业园区就能解决问题吗?尽管这种涵盖从上游到下游、并辅以技术、融资和财政激励的综合产业模式确实有着坚实的经济基础,但它并非包治百病的灵丹妙药。
印尼纺织业面临的核心问题并非产能不足,而是生产效率低下,这在很大程度上是因为所使用的生产设备大多已服役超过20年。不过,设备更新换代不应仅仅着眼于扩大产能,而应致力于创造更高的附加值。
达南塔拉的举措不应局限于以国有纺织实体的名义建设新的产业园区,而应侧重于建立一个综合性的经济生态系统,涵盖从创新、设计到完整价值链的各个环节。此外,还应为上游企业提供经济激励,鼓励其向中游企业供货,进而由中游企业为下游产业提供配套。
如此一来,达南塔拉所追求的纺织产业自主权便无需从零开始构建,而是可以通过巩固现有产业生态系统的基础来实现!
作为政府职能的延伸,达南塔拉应发挥生态系统协调者的作用。它不应取代现有的纺织产业参与者,而应成为资源整合者,并作为催化剂促进商业的创建与增长。它应当铺平道路、激发需求,并引导建立一套均衡的治理框架。
如果能够辅以恰当且持续的政策,达南塔拉的计划有望将生产效率提升约5%至10%。事实上,据估计,到2035年,原材料的自给率有望从40%提高到95%。此外,该行业还将创造超过200万个新的就业岗位。
预计这一步骤将解答更具战略意义的问题:在未来10到20年内,印尼的纺织业在全球价值链中志在成为什么样的角色?印尼必须明确自身独特的竞争优势组合,从而在全球需求增长的背景下,能够抵御来自其他国家的竞争压力。