
数字经济前8个月贡献税收11.2万亿盾
-
Inge Diana Rismawanti
【本报讯】印尼财政部税务总局(DJP)数据显示,2026年1月至8月,数字经济领域税收收入达11.2万亿盾,其中电子系统交易增值税(PPN PMSE)仍是主要贡献来源。
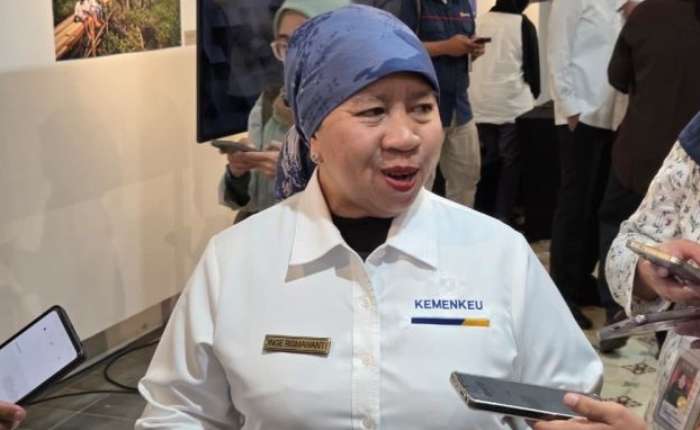
印尼财政部税务总局宣传、服务及公共关系总监Inge Diana Rismawanti周五(18日)在雅加达发表书面声明时表示:“其中最大的税收贡献仍来自电子系统交易增值税(PPN PMSE)。”
数字经济领域税收收入主要包括电子系统交易增值税8.38万亿盾、加密资产税2689.5亿盾、金融科技(P2P网络借贷)税8781.8亿盾,以及政府采购信息系统(SIPP)税1.67万亿盾。
其中,电子系统交易增值税自2020年至2026年8月累计征收44.05万亿盾,由277家获指定征税的电子系统交易企业中的244家缴纳。
按年度来看,2020年征收7314亿盾,2021年3.9万亿盾,2022年5.51万亿盾,2023年6.76万亿盾,2024年8.44万亿盾,2025年10.32万亿盾,2026年前8个月则为8.38万亿盾。
8月,税务总局新增两家电子系统交易增值税征收企业,即STAAH Limited和Aghanim Inc.;同时取消Expedia Lodging Partner Services Sarl的电子系统交易增值税征收资格。
加密资产税方面,2022年至2026年8月累计征收2.15万亿盾。其中,2022年为2464.5亿盾,2023年2208.3亿盾,2024年6203.8亿盾,2025年7967.3亿盾,2026年前8个月2689.5亿盾。
上述加密资产税包括加密资产销售交易所得税(PPh)第22条收入1.27万亿盾,以及国内增值税(PPN DN)收入8818.2亿盾。
P2P网络借贷税收方面,2022年至2026年8月累计征收5.28万亿盾。其中,2022年4463.9亿盾,2023年1.11万亿盾,2024年1.48万亿盾,2025年1.37万亿盾,2026年前8个月8781.8亿盾。
该领域税收包括三类,即国内纳税人及常设机构(BUT)取得贷款利息所缴纳的第23条所得税(PPh 23),累计1.48万亿盾;外国纳税人取得贷款利息所缴纳的第26条所得税(PPh 26),累计7281.3亿盾;以及按期缴纳的国内增值税,累计3.08万亿盾。
此外,政府采购信息系统(SIPP)税收自2022年至2026年8月累计达5.75万亿盾。其中,2022年4023.8亿盾,2023年1.12万亿盾,2024年1.33万亿盾,2025年1.23万亿盾,2026年前8个月1.67万亿盾。
SIPP税收包括第22条所得税(PPh Pasal 22)4176.5亿盾,以及增值税5.33万亿盾。
综合来看,截至2026年8月31日,数字经济领域累计税收收入已达57.23万亿盾。(asp)