
印尼金管局发布两份重量级文件 标志着银行业迈入高级转型阶段
-
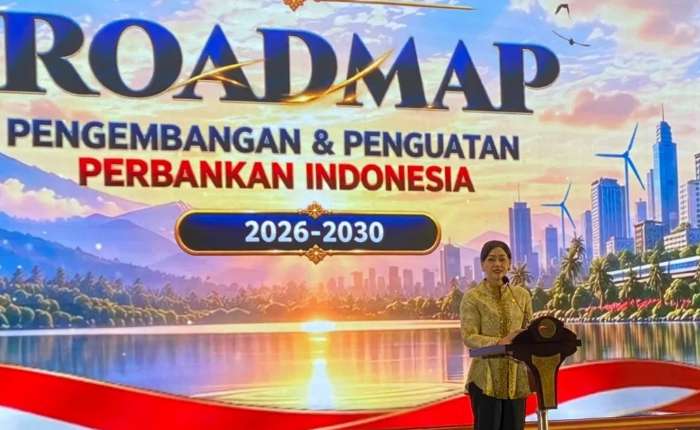
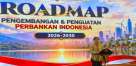
2026年10月2日,印尼金融服务监管局在巴厘岛巴东县正式发布了《2026–2030年印尼银行业发展和强化路线图》。
【本报讯】周五(10月2日),印尼金融服务监管局(OJK)在巴厘岛正式发布了这两份重量级文件:《2026–2030年印尼银行业发展和强化路线图(RP3I)》以及更新后的《2026年银行业气候风险管理和情景分析(CRMS)指南》。
金融服务监管局委员会主席弗里德里卡·维迪亚萨里·德维与银行监管执行主任迪安·埃迪安纳·雷共同出席了本次仪式。
这两份文件的推出,旨在为未来五年印尼银行业的转型、现代化以及应对气候变化等新兴风险提供明确的战略方向。
1.《2026–2030年印尼银行业发展和强化路线图 (RP3I)》
根据迪安的介绍,RP3I是印尼银行业应对全球地缘政治不确定性、技术和商业模式变革、环境挑战以及加强消费者保护而制定的蓝图。它确立了五大战略优先事项:
1.强化机构建设与诚信:包括对银行资本、结构、整合(并购重组)、治理和风险管理的进一步规范。
2.技术现代化与数字韧性:重点从单纯的“技术引入”转向提升网络安全、数据质量、IT治理以及应对第三方技术供应商风险的数字化韧性。
3.金融市场深化与强化中介功能:鼓励银行推出更加多元和集成的产品,包括推进全能银行(Universal Banking)框架、供应链金融、开放银行(Open Banking)以及开放金融(Open Finance)。
4.可持续金融与可持续风险韧性:将可持续金融提升为独立的核心支柱,推动其融入银行的核心业务和全面风险管理中,而不仅仅作为合规要求。
5.综合准入与适应性监管:在瞬息万变的市场中建立更加基于风险和数据的敏捷监管和许可机制。
该战略得到了四大支撑要素的支持,即有利于投资的经济生态、数字技术与数据基础设施、高素质金融人才以及跨部门与跨机构的协同合作。
2.《2026年银行业气候风险管理和情景分析指南 (CRMS)》
CRMS指南的推出与印尼近年来面临的气候变化、极端天气(如厄尔尼诺现象)对实体经济和银行资产质量的冲击紧密相关。
核心目的:增强印尼各银行识别、计量、监测和管理气候相关风险(包括物理风险和转型风险)的能力。
防范信贷风险:气候变迁会直接影响借款人(信贷客户)的业务连续性和偿债能力,进而传导至银行的资产质量、盈利能力和资本充足率。CRMS旨在引导银行在进行信贷审批和决策时,充分将气候风险和减排因素考虑在内。
支持国家目标:配合印尼政府在《金融行业发展与强化法(P2SK法)》下的承诺,助力印尼在 2060年或更早实现净零排放的目标。
这两项新政策的落地标志着印尼银行业正式从“强基固本”阶段迈入注重“市场深化、全面数字化及绿色可持续发展”的高级转型阶段。(cx)