
BSI前8个月净利53万亿盾,增长10.07%
-
Anggoro Eko Cahyo
【本报讯】截至2026年8月,印尼夏利亚银行(BSI)净利润达5.30万亿盾,同比增长10.07%。业绩增长主要得益于业务扩张、低成本资金(CASA)增强、融资加速,以及黄金业务和手续费收入增长。
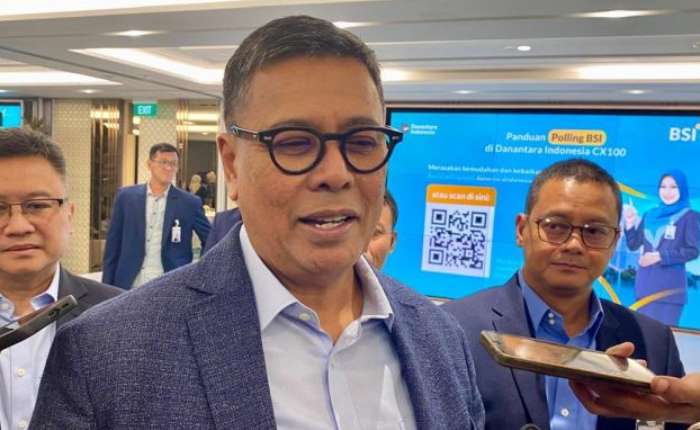
印尼夏利亚银行总裁Anggoro Eko Cahyo表示,截至8月的业绩显示,该行商业转型已开始带来更加均衡的增长,涵盖资金来源(funding)、融资(financing)及非融资收入(non-financing income)。
Anggoro周一(10月5日)在雅加达发表声明时表示:“我们看到,BSI基本面日益增强。两位数的利润增长与CASA增强、融资增速加快、资金成本下降以及手续费收入加速增长同步推进。这表明BSI的增长动力日益多元化,未来仍拥有较大的发展空间。”
从资金来源来看,BSI第三方资金(DPK)同比增长17.71%,达到389万亿盾,其中低成本资金(CASA)达到246万亿盾。
CASA增长主要由储蓄存款推动,规模达到171万亿盾,进一步优化资金结构,同时提高资金成本效率。
资金成本下降也体现了这一成效。截至8月,BSI资金成本(CoF)同比下降37个基点(bps)至2.30%。
该行表示,资金成本下降为BSI保持融资竞争力及盈利能力提供了更大空间,有助于应对银行业不断变化的市场环境。
在金融中介业务方面,截至2026年8月,BSI融资同比增长16.21%,达到344万亿盾,增速更为强劲。
该行表示,这一增长体现了其优化流动性、推动业务生产性扩张的能力,同时继续重视融资质量。
尽管融资规模快速增长,但该行表示,融资质量仍得到良好控制,融资不良率(gross NPF)为1.8%。
与此同时,手续费收入(FBI)增长36.27%至5.6万亿盾,增长贡献主要来自资金业务(treasury)和黄金业务。
该行指出,上述增长也推动BSI手续费收入比率(fee based ratio)升至23.07%,显示该行来自融资业务以外的收入来源进一步多元化。
总体而言,BSI表示,上述业绩表明,该行增长并非仅依赖资产扩张,同时也得益于资金结构优化及业务增长动力不断增强。
此外,该行表示,在当前充满挑战的市场环境下,风险管理、严格的融资监控以及公司治理(GCG)强化等因素,也为业务保持稳健提供了支撑。
进入2026年第三季度末及第四季度,BSI将继续强化低成本资金来源,并将其作为该行的重要业务优势之一。
其中,该行将进一步发展朝觐和副朝生态体系,同时扩大以实际资产或业务基础为支撑、具有较强韧性的零售及消费融资业务。
此外,BSI将持续推动伊斯兰经济生态及黄金业务增长,强化数字化交易和服务,同时维持融资质量,作为可持续增长战略的一部分。
Anggoro表示:“未来,我们关注的不只是实现更大规模的增长,更要确保增长带来更高的质量和更强的盈利能力。我们对第三季度及全年业绩保持乐观,相信仍将沿着既定方向稳步推进。”(asp)