
Buma Internasional 生产力和运营效率提升
-
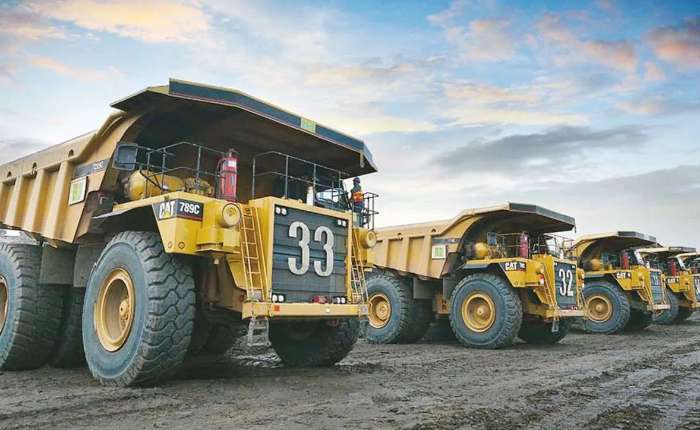
DOID集团重型机械。
【本报讯】2026 年前九个月,Buma国际集团(Buma Internasional Grup / DOID) 持续提升生产力和运营效率。这有助于缓解 2026 年第三季度因集团无法控制的外部因素导致运营活动下滑所带来的财务影响。
第三季度,因印尼一家重要客户所在地的运营受限,以及不可抗力声明,BUMA 的运营被迫暂时中止。这种情况对产量和集团的财务业绩造成严重的影响。
自 10 月以来,运营已恢复,目标是在 11 月全面恢复运营。 BUMA 和客户正在探讨 2027 年的运营正常化方案。
集团在印尼的运营在第三季度持续提升了生产率和效率。生产率比前一季度增长 3%,而每台设备的非生产性工时减少了 29%。
集团在印尼最大的运营基地的周期时间也缩短了 10%,反映出运营效率的提高。车队实际可用率环比提升。每台设备的停机时间减少 28%,尽管设备利用率的降低也对此有所贡献。
燃油价格下降了 15%,而每立方米(BCM)的燃油消耗量下降了 2%,使得每立方米燃油成本下降了 14%。
燃油成本的下降有助于抵消每立方米人工和维护成本的增加,这些成本的增加是因固定成本被分配到较低的产量中造成的。
虽然表土清除量下降了 31%,但印尼不包括遣散费在内每立方米现金成本仅增长了 2%。
BUMA国际集团经理Silfanny Bahar表示,外部挑战导致第三季度运营活动有所下降。
即便如此,BUMA仍在持续提升生产力、车队可靠性和燃油效率。2025-2026年期间开展的各项举措,被认为加强了公司的运营基础。
Silfanny在一份声明中表示,展望未来,BUMA将致力于保持这些成果,确保运营的连续性,履行财务义务,并加强与客户和融资伙伴的合作。“公司也将继续增强自身能力并优化成本结构,保持长期的业务韧性。”
集团在出售拥有KSK项目100%股权的Indokal Limited后,从Asiamet公司获得4000万美元的股息。该股息相当于集团累计总投资2330万美元的1.7倍,并有助于提升集团的流动性。
亏损缩减:2026年前九个月,DOID的收入同比下降18%至9.29亿美元。采矿承包服务收入下降17%,但平均售价上涨10%部分抵消该降幅,因煤炭价格上涨支撑了分级价格调整。
EBITDA同比下降23%至9700万美元。这主要是由于集团剥离量同比下降25%至2.53亿立方米,而煤炭产量下降28%至4300万吨。
此次产量下降反映了公司计划终止多项合同,包括印尼Berau Coal公司的Binungan煤矿和Resource Alam Indonesia公司的Insani Bara Perkasa煤矿,以及澳大利亚Bowen Coking Coal公司的Burton煤矿和Stanwell公司的Meandu煤矿。
此外,公司第三季度也经历计划内的运营活动缩减,以及一家客户矿场的暂时停产。不过,部分运营矿场的业绩有所提升。
在澳大利亚,Blackwater和Goonyella煤矿的覆土量合计达到5100万立方米,同比增长12%。与此同时,在印尼,Tutupan Selatan煤矿第三季度的煤炭产量达到了自2023年第一季度以来的最高季度水平。
2025年进行的人员调整,以及持续的效率提升举措帮助集团有效控制了成本结构。这使得不计燃料成本的现金成本下降了21%,至成为5.77亿美元,与运营活动的减少相符。
然而,与2025年前九个月相比,燃油价格上涨导致利息、税项、折旧和摊销前利润(EBITDA)减少1100万美元。因此,集团净亏损缩减47%至4300万美元。
出售Indokal Limited后,Asiamet派发的股息、折旧和摊销费用的降低、外汇收益的增加,以及资产处置收益,共同帮助集团减少了亏损。
在严格的资本支出控制、投资回报和资产处置收益的推动下,2026年前九个月自由现金流由2025年前九个月的负4900万美元改善至成为正4400万美元。资本支出同比下降59%至6100万美元,主要反映了设备重新定位和翻新以及更加谨慎的资本配置。(sl)