
预计2027年全国水泥消费量将增长4% 全国仍面临产能过剩问题
-
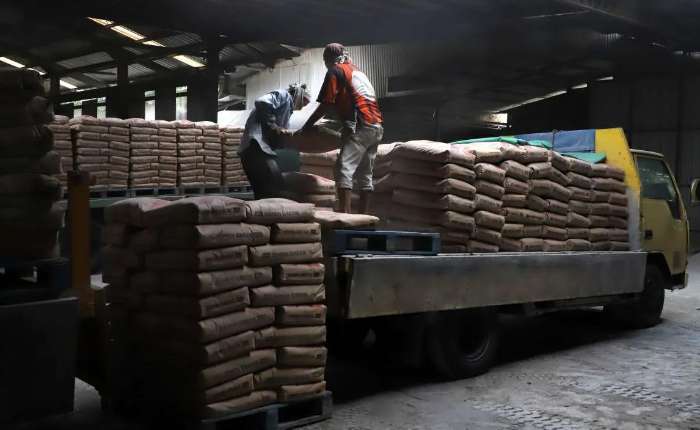
工人正在搬运水泥袋情景。
【本报讯】预计2027年印多水泥工业前景将呈现积极增长局势。然而,业内企业仍将面临产能过剩、市场竞争和运营成本上升等挑战。
印多水泥公司协会(Asperssi)预测,2027年全国水泥消费量将增长约3%-4%。该预测基于2027年国家预算草案(RAPBN)中设定的经济增长目标6%。
Asperssi主席Lilik Unggul Raharjo对记者表示,多项政府计划仍有可能在明年支撑水泥需求。 “根据2027年国家预算草案(RAPBN),我们预计2027年经济增长率约为3%至4%,该草案的目标是实现6%的经济增长。”
他表示,2027年的水泥需求将受到政府各项项目的支撑,这些项目包括公立学校、医疗设施和其他公共设施的建设。此外,苏拉威西岛和北马鲁古省正在进行的下游项目也有可能会促进水泥消费量。
与此同时,Asperssi估计,2026年全国水泥消费量可能增长约6%至7%。该增长主要将由政府利用州和地区预算实施的各项优先项目推动。
这些项目包括公立学校建设、学校翻新、红白村合作社(KDMP),以及各种公共设施的建设。虽然需求呈现积极趋势,但水泥消费增长尚未完全克服困扰全国水泥工业的产能过剩问题。
Lilik表示,目前,水泥工业的产能利用率仅为总产能的54%左右。根据2025年的数据,全国水泥年产能约为1.199亿吨。“目前,我们的产能利用率仅为去年的1.199亿吨产能之54%左右。”
这种情况反映出已安装产能与国内水泥需求之间仍然存在巨大差距。因该地区多个竞争国家都面临着类似的产能过剩问题,工业竞争也日益加剧。
为能应对这种情况,水泥工业正在持续实施各种提高运营效率的措施。这些措施包括降低燃料消耗,特别是煤炭和柴油等成本不断上涨的燃料。除此之外,企业也在优化分销流程以降低运营成本。
与此同时,水泥生产商正积极开拓新的出口市场。 Lilik认为,在国内需求无法消化全部国家产能的情况下,出口是优化工厂利用率的一种替代方案。
从政策角度来看,Asperssi也积极推动多项措施,俾能保持水泥供需平衡。其中一项措施是提议暂停新建水泥厂。除此之外,Asperssi也倡导保障煤炭供应,并推动实施零超限超载(ODOL)政策,该政策计划于2027年1月1日生效。
Lilik认为,零超限超载政策的实施需要周密的准备。这是因该政策有可能增加水泥工业的物流成本。水泥作为一种需要大规模分销的产品,其运输能力和效率的变化会直接影响生产商的分销成本。
另一方面,Asperssi并不认为水泥或熟料进口会对国内市场构成威胁。
Lilik解释说,根据中央统计局(BPS)记载,水泥进口数据不包括通常用于建筑的portland水泥。
他解释道,“目前,水泥和熟料均未进口。印尼中央统计局(BPS)的水泥进口数据并未反映我们生产的用于建筑的硅酸盐水泥,而是耐火材料或耐火砖用水泥。”
Asperssi的预测比印多水泥公司(Indocement Tunggal Prakarsa / INTP)的预测略显乐观。此前,印多水泥公司预测,至2027年,全国水泥工业的增长率仅为2%-3%。
印多水泥公司预计,明年水泥工业仍将面临诸多挑战。除了零超限超载政策的实施之外,生产商也面临能源和劳动力成本上涨的风险。
尽管如此,随着各项政府项目的持续推进,水泥需求增长的机遇依然存在。这些项目包括印尼首都(IKN)的建设、300万套住房的开发计划、医院、学校、免费营养餐(MBG)计划的配套设施,以及乡村合作社的发展。
2026年,印多水泥工业将持续保持增长趋势。根据印多水泥公司此前发布的数据,上一季度,印多水泥市场销量增长了7.8%。
截至2026年9月,印多水泥公司水泥及熟料销量达1575万吨,同比增长9%。财务方面,公司净收入增长8.9%,达到14.1万亿盾。
与此同时,本期利润增长22.5%,达到1.3万亿盾。虽然面临产能过剩的问题,但Asperssi希望,不断增长的国内需求能成为未来水泥工业产能利用的主要支撑。
经济增长、购买力提升、住房贷款渠道更加畅通,以及政府加大对基础设施项目的投入,都被认为是未来几年推动印多水泥消费的重要因素。(sl)