
印尼硫磺进口量环比同比均出现大幅激增
-
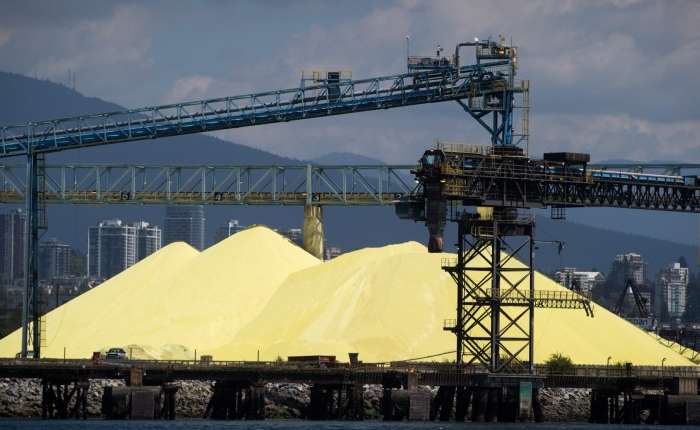
在加拿大不列颠哥伦比亚省的一个港口可以看到成堆的硫磺。
【本报讯】2026年9月,印尼硫磺进口量达到70.45万吨,环比大幅飙升155.9%,同比显著增长64.3%。
这一爆发式增长反映了印尼镍冶炼行业,特别是基于高压酸浸(HPAL)工艺的湿法冶金项目,在经历前期的“硫磺危机”后,正迎来产能集中释放与原料补库的高峰。
根据上海有色网(SMM)和海关的最新数据,该月印尼硫磺进口的结构与来源呈现以下特征:
绝对进口量:70.45万吨。
环比:激增155.9%。
同比:增长64.3%。
第一大供应国:马来西亚,向印尼出口了47.59万吨 硫磺,占比近68%。
其他主要来源地:加拿大(9.02万吨)、阿联酋(7.38万吨)、新加坡(2.71万吨)及韩国、越南、菲律宾等。
2026年是印尼HPAL湿法冶金项目的投产高峰期,用于生产电动汽车电池所需的镍钴中间品(MHP)。9月份,随着部分前期受到矿石配额约束的矿山与冶炼厂(如PT Weda Bay Nickel)获批新配额并逐步重启、提升负荷,对核心辅料硫磺的刚性需求瞬间见顶骤增。
2026年上半年,因中东地缘冲突加剧及霍尔木兹海峡发运受阻,占印尼进口量超75%的中东硫磺供应严重中断。这曾导致全球硫磺价格飙升至每吨1000美元以上,并引发印尼华飞镍钴等大型湿法项目因“断粮”被迫阶段性减产或停产检修。随着三季度中东物流及发运有所改善,且硫磺价格从高位回落至880美元/吨附近,印尼冶炼厂开始大量逢低采购,弥补此前消耗殆尽的常备库存。
湿法冶金是一项高度“吸酸”的工艺。每生产1吨镍金属形态的MHP,平均需要消耗8至11.7吨的元素硫磺。由于印尼本土几乎没有原产硫磺,其庞大的HPAL产能扩张对进口硫磺产生了极高的杠杆放大效应,稍有复产或扩产,便会在进口贸易数据上带来数十万吨的波动。
虽然10月以来市场对印尼整体镍冶炼产能过剩及部分减产预期使硫磺价格重回震荡,但9月份的这波进口潮已清晰标定了印尼新能源电池镍供应链对全球硫磺贸易格局的巨大影响力。(cx)